


-
-
Строительство промышленного предприятия — это долгосрочная инвестиция, эффективность которой определяется не только стоимостью возведения производственных зданий и приобретения оборудования. Для инвестора гораздо важнее понимать, сколько будет стоить создание завода, его запуск, дальнейшая эксплуатация и поддержание производственных мощностей.
Именно поэтому при планировании промышленного объекта необходимо учитывать два ключевых финансовых показателя — CAPEX (капитальные затраты) и OPEX (операционные расходы).
На практике решение, которое позволяет сократить первоначальный бюджет строительства, не всегда оказывается экономически выгодным. Более дешёвое оборудование может потреблять больше электроэнергии, требовать регулярного обслуживания или приводить к дополнительным производственным простоям.
В результате экономия на этапе строительства способна обернуться существенно более высокими расходами в течение следующих 10–20 лет.
Главная задача инвестора — оценивать не только первоначальные вложения, но и полную стоимость владения промышленным предприятием на протяжении его жизненного цикла.
Что такое CAPEX и OPEX в промышленности
CAPEX и OPEX — два взаимосвязанных показателя, которые позволяют оценивать финансовую модель промышленного предприятия на разных стадиях реализации.
CAPEX — капитальные затраты на создание предприятия
CAPEX (Capital Expenditures) — это капитальные вложения в создание, приобретение и модернизацию долгосрочных активов.
Для нового промышленного предприятия CAPEX формируется из затрат на проектирование, строительство, приобретение и монтаж технологического оборудования, создание инженерной инфраструктуры и других капитальных вложений.
В зависимости от назначения объекта в состав CAPEX могут входить:
- разработка проектной и рабочей документации;
- приобретение технологического оборудования;
- строительство производственных цехов и складских помещений;
- устройство фундаментов и несущих конструкций;
- монтаж инженерных сетей и коммуникаций;
- строительство внутренних дорог и инфраструктуры;
- системы автоматизации производственных процессов;
- монтажные и необходимые пусконаладочные работы;
- капитальные затраты на модернизацию или расширение производства.
Конкретный состав CAPEX определяется принятой финансовой моделью и правилами учёта. Например, приобретение земельного участка, проценты по финансированию или первоначальный оборотный капитал могут рассматриваться как отдельные элементы общего инвестиционного бюджета.
CAPEX отвечает на вопрос: сколько средств необходимо вложить в создание производственных активов?
Однако даже точная оценка капитальных затрат не показывает, насколько дорого будет обходиться будущая эксплуатация предприятия.
OPEX — операционные расходы промышленного предприятия
OPEX (Operating Expenditures) — это текущие расходы, возникающие в процессе производственной деятельности.
После ввода завода в эксплуатацию компания начинает регулярно тратить средства на обеспечение работы оборудования, инженерных систем, персонала и производственной инфраструктуры.
Основные статьи OPEX:
- электроэнергия, газ, тепло и другие энергоресурсы;
- производственная вода и водоотведение;
- сырьё и технологические материалы;
- оплата труда производственного персонала;
- техническое обслуживание оборудования;
- текущий ремонт и расходные материалы;
- запасные части и комплектующие;
- логистика и складские операции;
- производственная безопасность и экологические мероприятия;
- эксплуатация зданий и инженерных сетей.
Не все расходы одинаково зависят от объёмов производства. Например, часть затрат на персонал или обслуживание инфраструктуры сохраняется даже при временном сокращении выпуска продукции.
Поэтому при оценке OPEX важно разделять постоянные и переменные расходы.
OPEX отвечает на вопрос: сколько будет стоить ежедневная работа предприятия после его запуска?
При финансовом моделировании необходимо также отличать денежные эксплуатационные расходы от бухгалтерских показателей. Например, амортизация влияет на учётную прибыль, но не представляет собой текущий денежный платёж.
CAPEX и OPEX: в чём принципиальная разница
Главное отличие заключается в экономическом назначении расходов.
CAPEX направлен на формирование производственных активов, а OPEX — на обеспечение их дальнейшей работы.
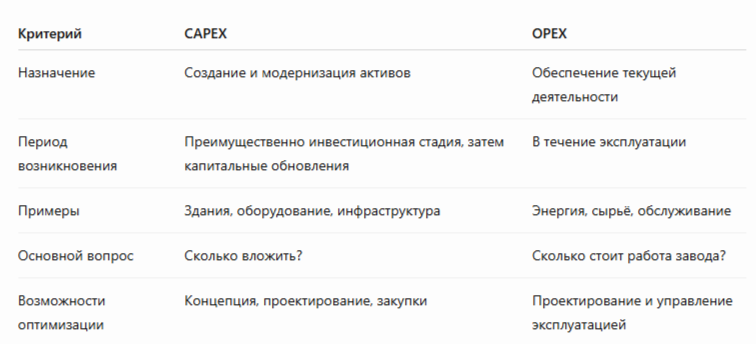
При этом CAPEX и OPEX нельзя рассматривать изолированно.
Одно и то же инженерное решение может одновременно повлиять на оба показателя.
Например, установка более эффективного вентиляционного оборудования способна увеличить первоначальные инвестиции, но снизить затраты на электроэнергию в течение эксплуатации.
И наоборот: экономия на теплоизоляции производственного здания может уменьшить строительный бюджет, но увеличить расходы на отопление.
Именно поэтому при промышленном проектировании важно оценивать технические решения не только с позиции первоначальной стоимости, но и с точки зрения их долгосрочной эффективности.
Инвестиции в завод: какие расходы необходимо учитывать до строительства
Финансовая модель промышленного проекта должна охватывать весь путь реализации — от первоначальной идеи до выхода производства на расчётную мощность.
Каждая стадия характеризуется собственными затратами и рисками.
Этап 1. Концепция и предварительная оценка инвестиций
На начальном этапе определяется экономическая и техническая целесообразность создания предприятия.
Инвестор формирует требования к будущему производству:
- вид и объём выпускаемой продукции;
- предполагаемая производственная мощность;
- состав технологического оборудования;
- потребность в энергоресурсах;
- размеры производственных и складских зон;
- расположение и характеристики площадки;
- требования к транспортной логистике;
- предполагаемые сроки реализации.
На основании исходных данных формируется предварительная оценка капитальных вложений.
Однако уже на этой стадии важно прогнозировать операционные расходы.
Например, при выборе технологии производства необходимо оценить не только стоимость оборудования, но и его удельное энергопотребление, потребность в персонале, технологических материалах и регулярном обслуживании.
Два варианта производства с одинаковой мощностью могут иметь значительно различающиеся показатели эксплуатационных затрат.
Поэтому концептуальное проектирование должно включать анализ будущих условий эксплуатации и основных технико-экономических параметров.
Этап 2. Проектирование и формирование CAPEX
На стадии проектирования уточняются архитектурные, технологические, конструктивные и инженерные решения.
Именно в этот период закладываются многие характеристики, от которых будет зависеть стоимость эксплуатации предприятия.
К ним относятся:
- энергоэффективность производственного оборудования;
- расположение технологических линий;
- протяжённость инженерных коммуникаций;
- конструктивные решения производственных зданий;
- качество теплоизоляции и ограждающих конструкций;
- системы вентиляции, отопления и охлаждения;
- уровень автоматизации производственных процессов;
- возможность обслуживания и замены оборудования.
Например, нерациональная компоновка производственных помещений может увеличить протяжённость трубопроводов, конвейеров и кабельных трасс.
Это повышает не только первоначальные затраты на материалы и монтаж, но и будущие расходы на транспортировку, обслуживание и энергоснабжение.
Поэтому качественная разработка проекта позволяет выявлять решения, способные влиять на экономику предприятия десятилетиями.
Этап 3. Строительство и закупка оборудования
На строительной стадии основную часть затрат составляют строительно-монтажные работы, поставки оборудования и создание инженерной инфраструктуры.
Однако стремление сократить бюджет за счёт выбора наиболее дешёвых материалов или агрегатов может привести к дополнительным эксплуатационным расходам.
Например, при выборе насосного оборудования необходимо учитывать не только его цену, но и фактический КПД, режим работы, надёжность и стоимость обслуживания.
Аналогичным образом более дешёвые ограждающие конструкции производственного здания могут иметь худшие теплотехнические характеристики.
В таком случае первоначальная экономия способна увеличивать расходы на поддержание необходимой температуры в помещениях.
Инвестору важно оценивать альтернативы на сопоставимой технической основе, а не только по стоимости коммерческих предложений.
Этап 4. Запуск и выход предприятия на проектную мощность
После завершения строительства производственный объект не всегда сразу выходит на запланированные показатели.
На этапе запуска проводятся настройка технологического оборудования, испытания инженерных систем, обучение персонала и отработка производственных процессов.
В этот период предприятие может работать с неполной загрузкой, потребляя при этом значительные ресурсы.
Необходимо заранее учитывать:
- расходы на пусконаладочные работы;
- затраты на пробные партии продукции;
- обучение и подготовку персонала;
- потребление ресурсов при испытаниях;
- расход технологических материалов;
- возможные потери при выходе на стабильный режим;
- потребность в оборотном капитале.
Не все эти затраты относятся непосредственно к CAPEX или OPEX: их бухгалтерская классификация зависит от характера расходов и действующих правил учёта. Однако для инвестиционной модели важно учитывать все будущие денежные потребности.
Недостаточное финансирование запуска может создать финансовые трудности даже при полностью построенном и технически готовом заводе.
Этап 5. Эксплуатация и регулярные расходы предприятия
После выхода на проектную мощность основное значение приобретает управление OPEX.
Предприятие должно поддерживать необходимую производительность, качество продукции и надёжность технологических процессов.
На этой стадии становится заметна реальная экономическая эффективность решений, принятых ещё до строительства.
Энергопотребление, обслуживание оборудования, логистика, простои и ремонтные работы напрямую влияют на себестоимость продукции.
Поэтому инвестору необходимо оценивать эксплуатационные затраты не только за первый год, но и на длительном горизонте.
Почему дешёвое оборудование не всегда выгодно: пример расчёта
Рассмотрим условный пример выбора технологического оборудования для промышленного предприятия.
Инвестор сравнивает два варианта производственной системы с одинаковой требуемой производительностью.
Первый вариант дешевле при приобретении, но потребляет больше энергоресурсов и требует более высоких затрат на обслуживание.
Второй вариант предполагает большие первоначальные инвестиции, однако характеризуется меньшими ежегодными эксплуатационными расходами.
Условный расчёт на период 10 лет:
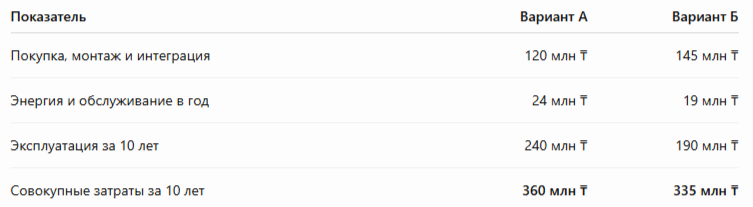
Пример иллюстративный. Учитываются только указанные категории затрат, без инфляции, дисконтирования, налогов, капитальных ремонтов и остаточной стоимости оборудования.
Первоначальные инвестиции во второй вариант выше на 25 млн тенге.
Однако ежегодная экономия на эксплуатации составляет 5 млн тенге.
При неизменных условиях дополнительные вложения компенсируются за пять лет, а за десять лет второй вариант обеспечивает экономию 25 млн тенге в недисконтированных затратах.
При полноценной инвестиционной оценке будущие расходы необходимо привести к сопоставимой текущей стоимости с использованием обоснованной ставки дисконтирования.
Также следует учитывать производительность, надёжность, расходы на ремонт, остаточную стоимость и другие различия между вариантами.
Этот пример показывает главный принцип: минимальный CAPEX не обязательно обеспечивает минимальную совокупную стоимость владения.
При этом более дорогое оборудование также не всегда выгоднее. Если предприятие работает с низкой загрузкой или предполагаемый срок эксплуатации невелик, дополнительные инвестиции могут не окупиться.
Решение должно приниматься на основании технических характеристик и финансового расчёта конкретного проекта.
Какие инженерные решения сильнее всего влияют на OPEX завода
Эксплуатационные расходы формируются под воздействием множества факторов, однако некоторые инженерные решения имеют особенно большое значение.
Энергоэффективность технологического оборудования
Электроэнергия, тепло, газ и другие энергоресурсы могут составлять значительную часть себестоимости продукции, особенно в энергоёмких производствах.
Поэтому при выборе технологических установок необходимо анализировать их удельное энергопотребление.
Сравнение оборудования следует проводить в одинаковых условиях производительности, загрузки и качества выпускаемой продукции.
Для некоторых типов оборудования существенную экономию могут обеспечивать частотное регулирование электроприводов, рекуперация тепла, эффективные системы охлаждения и автоматическое управление режимами работы.
Однако целесообразность каждого решения должна подтверждаться расчётами.
Инженерные сети и коммуникации
Протяжённость трубопроводов, конфигурация вентиляционных систем, параметры электроснабжения и расположение оборудования непосредственно влияют на энергетические потери и расходы на обслуживание.
Например, нерациональная трассировка трубопроводов может повышать гидравлическое сопротивление системы и потребление электроэнергии насосным оборудованием.
Недостаточно продуманная вентиляция способна увеличить расходы на нагрев, охлаждение и перемещение воздуха.
В то же время чрезмерно сложные инженерные решения могут потребовать более дорогого обслуживания.
Поэтому проектирование инженерных систем должно учитывать реальные технологические нагрузки, режимы работы предприятия и требования к надёжности.
Автоматизация производственных процессов
Автоматизация способна повысить стабильность технологических операций, снизить количество ошибок и оптимизировать использование ресурсов.
Однако её внедрение связано с первоначальными инвестициями в оборудование, датчики, контроллеры, программное обеспечение и системы управления.
При финансовой оценке необходимо учитывать также расходы на сопровождение программного обеспечения, обслуживание оборудования, обновления и квалифицированный персонал.
Экономический эффект автоматизации определяется не количеством внедрённых цифровых систем, а их влиянием на производительность, качество и эксплуатационные затраты.
Конструктивные решения и материалы
Выбор материалов производственного здания влияет не только на стоимость строительства, но и на дальнейшие расходы.
Качество теплоизоляции, стойкость конструкций к производственной среде, долговечность кровельных систем и ремонтопригодность строительных элементов определяют будущие затраты на обслуживание.
Например, для предприятий с повышенной влажностью, агрессивными веществами или интенсивными температурными воздействиями необходимо особенно тщательно выбирать защитные покрытия и материалы конструкций.
Недостаточная долговечность может привести к необходимости преждевременного ремонта или замены отдельных элементов.
Производственная логистика
Организация перемещения сырья, полуфабрикатов, оборудования и готовой продукции влияет на трудозатраты, энергопотребление и эффективность производственного цикла.
Ошибки в планировке способны увеличить транспортные расстояния, создать пересечения потоков и снизить пропускную способность отдельных участков.
Поэтому технологическая компоновка предприятия должна учитывать не только размещение оборудования, но и непрерывность производственных процессов.
Стоимость владения промышленным предприятием: подход LCC
Для комплексной оценки капитальных и эксплуатационных расходов применяется метод Life Cycle Costing (LCC) — расчёт стоимости жизненного цикла объекта.
В отличие от анализа только первоначальных инвестиций, LCC рассматривает затраты в течение согласованного периода существования или использования актива.
В зависимости от границ расчёта учитываются:
Создание и приобретение производственных активов.
Монтаж и подготовка оборудования к работе.
Эксплуатация и потребление ресурсов.
Техническое обслуживание и ремонт.
Капитальные обновления и замена оборудования.
Затраты при завершении эксплуатации и выводе актива из использования.
Международный стандарт ISO 15686-5:2017 содержит требования и рекомендации по анализу стоимости жизненного цикла зданий и сооружений.
В практических расчётах будущие затраты приводятся к единому моменту времени с помощью дисконтирования.
Это позволяет корректно сравнивать варианты, у которых первоначальные вложения и расходы будущих периодов различаются.
Например, одно инженерное решение может потребовать больших инвестиций сегодня, но обеспечивать более низкие расходы на протяжении следующих 15 лет.
Другое решение может быть дешевле при строительстве, но потребовать дорогостоящей замены оборудования уже через несколько лет.
Метод LCC помогает выявлять подобные различия до принятия инвестиционного решения.
Роль BIM и цифрового проектирования в управлении CAPEX и OPEX
Современные технологии информационного моделирования зданий и сооружений — BIM (Building Information Modeling) — позволяют рассматривать промышленный объект как взаимосвязанную систему технологических, строительных и инженерных элементов.
На стадии проектирования цифровая модель помогает координировать оборудование, конструкции и инженерные коммуникации.
Это особенно важно для сложных промышленных комплексов, где ошибки размещения оборудования или инженерных трасс способны привести к дорогостоящим корректировкам.
При соответствующей детализации и организации данных BIM может использоваться для:
- выявления пространственных коллизий;
- уточнения объёмов материалов и оборудования;
- анализа альтернативных проектных решений;
- подготовки данных для расчёта стоимости;
- координации строительных процессов;
- планирования технического обслуживания.
В дальнейшем структурированные данные модели могут применяться при создании цифровых систем управления эксплуатацией предприятия.
Подробнее об этих возможностях — в материале STRON «Использование 3D-моделирования и BIM-технологий».
Важно понимать, что BIM не снижает CAPEX или OPEX автоматически. Экономический эффект зависит от качества модели, используемых данных и того, насколько глубоко цифровые инструменты интегрированы в проектирование и управление предприятием.
Как инвестору оценить CAPEX и OPEX до начала строительства
Чтобы сформировать обоснованную финансовую модель, инвестору необходимо последовательно проанализировать технические и экономические характеристики будущего предприятия.
Определить производственную программу
Расчёты должны опираться на предполагаемый ассортимент продукции, объёмы выпуска, количество рабочих смен и загрузку оборудования.
От этих параметров зависят потребление ресурсов, численность персонала и себестоимость производства.
Сформировать несколько технических сценариев
При наличии альтернативных решений целесообразно сравнить несколько вариантов оборудования, производственной компоновки и инженерных систем.
Каждый вариант должен оцениваться по первоначальным инвестициям, будущим расходам, надёжности и техническим ограничениям.
Рассчитать прогноз эксплуатационных затрат
Для оценки OPEX необходимы данные о потреблении электроэнергии, воды, топлива, сырья, трудозатратах, техническом обслуживании и ремонте.
Желательно рассматривать несколько сценариев загрузки предприятия, поскольку фактические объёмы производства могут отличаться от первоначального прогноза.
Оценить стоимость жизненного цикла
Сравнение вариантов должно учитывать согласованный период эксплуатации, прогноз изменения цен, необходимые замены оборудования и стоимость капитала.
Для инвестиционных решений могут применяться показатели NPV, IRR, срок окупаемости и другие финансовые критерии.
При этом эффективность всего проекта и выбор между альтернативными техническими решениями — связанные, но не идентичные задачи. Для оборудования с одинаковым производственным результатом часто достаточно сравнения приведённых затрат, тогда как для всего предприятия необходимо учитывать доходы и денежные потоки.
Предусмотреть риски и резервы
Рост тарифов на энергоресурсы, изменение загрузки, нестабильность поставок и преждевременный износ оборудования могут влиять на прогнозируемые показатели.
Поэтому финансовая модель должна предусматривать чувствительность к основным рискам и разумные резервы.
Почему экономия на проектировании может увеличить будущие расходы предприятия
Проектирование занимает ограниченную часть общего инвестиционного бюджета, но именно на этой стадии принимаются решения, влияющие на значительную долю будущих затрат.
Недостаточная проработка производственных процессов и инженерных систем может приводить к последствиям, которые проявятся только после запуска завода.
Например:
- неправильно подобранная мощность оборудования увеличивает энергопотребление;
- неудобное размещение агрегатов усложняет обслуживание;
- отсутствие резерва для модернизации ограничивает развитие предприятия;
- неэффективная планировка увеличивает транспортные операции;
- недостаточная проработка инженерных систем приводит к дополнительным затратам на эксплуатацию.
Исправление подобных недостатков после завершения строительства часто требует значительно больших средств, чем корректировка проекта на ранней стадии.
Поэтому экономию необходимо искать прежде всего в оптимизации технических решений, а не в сокращении объёма необходимой инженерной проработки.
Качественное проектирование — это возможность управлять будущими затратами предприятия ещё до появления строительной площадки.
Опыт Stron Engineering в проектировании промышленных предприятий
Для Stron Engineering промышленное проектирование — это комплексная инженерная задача, в которой технологические процессы, архитектура, строительные конструкции и инфраструктура должны работать как единая система.
Компания разрабатывает проекты промышленных объектов в Казахстане, включая машиностроительные, металлургические и перерабатывающие производства.
Одним из примеров такого подхода является участие Stron Engineering в проектировании автомобильного завода KIA в Костанае.
Специалисты компании выполнили разработку раздела «Технологические решения» для комплекса общей площадью более 101 000 м², включающего шесть технологических блоков.
В рамках проекта выполнялись компоновка производственного оборудования, разработка технологических схем, организация внутрицеховой логистики и координация оборудования с инженерными коммуникациями.
Применение 3D-моделирования позволило согласовывать технологические решения с другими разделами проекта и выявлять потенциальные коллизии до начала монтажных работ.
Подробнее — в разделе «Технологическое проектирование автомобильного завода KIA».
Подобные проекты демонстрируют, насколько важны технологическая координация, рациональная компоновка оборудования и точность инженерных решений при создании современных производств.
Для инвестора комплексная проектная проработка создаёт основу для более обоснованной оценки CAPEX и прогнозирования будущих эксплуатационных расходов.
Часто задаваемые вопросы
Что такое CAPEX и OPEX простыми словами?
CAPEX — это капитальные вложения в создание или модернизацию производственных активов: зданий, оборудования и инфраструктуры. OPEX — текущие расходы на работу предприятия, включая энергоресурсы, сырьё, персонал и обслуживание.
Что входит в стоимость эксплуатации завода?
Основные расходы связаны с потреблением энергии и материалов, оплатой труда, ремонтом оборудования, логистикой и содержанием инженерной инфраструктуры. Их состав зависит от отрасли и технологических особенностей производства.
Почему низкий CAPEX может привести к высокому OPEX?
Более дешёвое оборудование и строительные решения иногда характеризуются повышенным энергопотреблением, меньшей долговечностью или более дорогим обслуживанием. Поэтому минимальная стоимость покупки не всегда означает экономическую эффективность.
Когда необходимо рассчитывать CAPEX и OPEX?
Предварительную оценку следует выполнять ещё на стадии инвестиционной концепции. По мере проектирования и выбора оборудования расчёты уточняются, а после запуска предприятия сравниваются с фактическими показателями.
Как снизить операционные расходы промышленного предприятия?
Основные направления — повышение энергоэффективности, оптимизация технологических процессов, рациональная организация логистики, профилактическое обслуживание оборудования и обоснованная автоматизация.
Как выбрать между дешёвым и дорогим оборудованием?
Необходимо сравнивать варианты по одинаковым производственным параметрам, учитывать первоначальные инвестиции, потребление ресурсов, обслуживание, надёжность и ожидаемый срок работы. Наиболее обоснованное решение определяется расчётом стоимости жизненного цикла.
Заключение
Строительство промышленного предприятия — это только начало его экономического жизненного цикла.
После ввода в эксплуатацию завод ежедневно потребляет энергоресурсы, использует технологические материалы, требует обслуживания оборудования и поддержания инженерной инфраструктуры.
Поэтому оценка инвестиций исключительно по показателю CAPEX не позволяет получить полное представление об экономической эффективности проекта.
Действительно выгодное инженерное решение — не обязательно самое дешёвое при строительстве. Это решение, которое обеспечивает необходимую производительность, надёжность и оптимальные затраты на протяжении всего периода эксплуатации.
Грамотное промышленное проектирование помогает оценить эти параметры заранее, сравнить технические альтернативы и сформировать более предсказуемую инвестиционную модель.
Планируете строительство нового завода или модернизацию существующего предприятия?
Специалисты Stron Engineering помогут проработать технологические, архитектурные и инженерные решения с учётом особенностей производства, строительной площадки и долгосрочных целей инвестора.
Ознакомьтесь с услугами STRON Engineering и обсудите задачи вашего будущего промышленного проекта.
STRON Engineering — проектируем промышленное будущее Казахстана.
Stron
Engineering
-
ПРОМЫШЛЕННОЕ ПРОЕКТИРОВАНИЕ
-
01
Разработка проектно-сметной документации на строительство гражданских и промышленных объектов, в каркасном, бескаркасном исполнении, монолитные и сборные конструкции и сооружения, металлоконструкции, железобетон;
-
02
Проектирование систем наружного электроснабжения, наружного и внутреннего электроосвещения, силового электрооборудования и подстанций;
-
03
Проектирование магистральных и внутриквартальных волоконно-оптических линий связи, систем видеонаблюдения, охранных и пропускных систем;
-
04
Проектирование наружных сетей водоснабжения, канализации, водоотведения и водопонижения, газоснабжения, теплоснабжения;
-
05
Инженерные изыскания (инженерно- топографические; инженерно-геодезические; инженерно-гидрологические, инженерно-геологические);
-
06
Техническое обследование зданий и сооружений;
-
07
ВІМ проектирование;
-
08
Лазерное 3D сканирование;
-
09
Квалифицированное юридическое сопровождение проектов.
-
01
-
ГОРНОДОБЫВАЮЩАЯ И МЕТАЛЛУРГИЧЕСКАЯ ДЕЯТЕЛЬНОСТЬ
-
01
Разработка проектно-сметной документации; на строительство объектов горнорудного производства;
-
02
Адаптация проектов и технологических процессов в горно-металлургической сфере иностранных проектов и проектных решений по Казахстанских норм и требований;
-
03
Проектирование автомобильных, железных дорог;
-
04
Разработка экологических проектов;
-
05
Промышленная безопасность;
-
06
Подготовка тендерной документации;
-
07
Оценка и анализ объектов по определению стоимости инжиниринга и проектирования;
-
08
ВІМ проектирование;
-
09
Комплексное проведение авторского надзора;
-
10
Разработка проектов сопутствующих инфраструктурных объектов для горнодобывающих, перерабатывающих и металлургических производств;
-
11
Проведение инженерно-изыскательских работ.
-
01
-
ГОРНОДОБЫВАЮЩАЯ И МЕТАЛЛУРГИЧЕСКАЯ ДЕЯТЕЛЬНОСТЬ
-
01
Разработка проектно-сметной документации на строительство гражданских и промышленных объектов, в каркасном, бескаркасном исполнении, монолитные и сборные конструкции и сооружения, металлоконструкции, железобетон;
-
02
Проектирование систем наружного электроснабжения, наружного и внутреннего электроосвещения, силового электрооборудования и подстанций;
-
03
Проектирование магистральных и внутриквартальных волоконно-оптических линий связи, систем видеонаблюдения, охранных и пропускных систем;
-
04
Проектирование наружных сетей водоснабжения, канализации, водоотведения и водопонижения, газоснабжения, теплоснабжения;
-
05
Инженерные изыскания (инженерно- топографические; инженерно-геодезические; инженерно-гидрологические, инженерно-геологические);
-
06
Техническое обследование зданий и сооружений;
-
07
ВІМ проектирование;
-
08
Лазерное 3D сканирование;
-
09
Квалифицированное юридическое сопровождение проектов.
-
01
-
ГРАЖДАНСКОЕ И ПРОМЫШЛЕННОЕ СТРОИТЕЛЬСТВО
-
01
Разработка проектно-сметной документации; на строительство объектов горнорудного производства;
-
02
Адаптация проектов и технологических процессов в горно-металлургической сфере иностранных проектов и проектных решений по Казахстанских норм и требований;
-
03
Проектирование автомобильных, железных дорог;
-
04
Разработка экологических проектов;
-
05
Промышленная безопасность;
-
06
Подготовка тендерной документации;
-
07
Оценка и анализ объектов по определению стоимости инжиниринга и проектирования;
-
08
ВІМ проектирование;
-
09
Комплексное проведение авторского надзора;
-
10
Разработка проектов сопутствующих инфраструктурных объектов для горнодобывающих, перерабатывающих и металлургических производств;
-
11
Проведение инженерно-изыскательских работ.
-
01
-
ГРАЖДАНСКОЕ И ПРОМЫШЛЕННОЕ СТРОИТЕЛЬСТВО
-
01
Разработка проектно-сметной документации на строительство гражданских и промышленных объ ектов, в каркасном, бескаркасном исполнении, мо нолитные и сборные конструкции и сооружения, металлоконструкции, железобетон;
-
02
Проектирование систем наружного электроснаб жения, наружного и внутреннего электроосвеще ния, силового электрооборудования и подстанций;
-
03
Проектирование магистральных и внутриквар тальных волоконно-оптических линий связи, систем видеонаблюдения, охранных и пропускных систем;
-
04
Проектирование наружных сетей водоснабжения, канализации, водоотведения и водопонижения, газоснабжения, теплоснабжения;
-
05
Инженерные изыскания (инженерно- топографи ческие; инженерно-геодезические; инженерно - гидрологические, инженерно-геологические;
-
06
Техническое обследование зданий и сооружений;
-
07
ВІМ проектирование;
-
08
Лазерное 3D сканирование;
-
09
Квалифицированное юридическое сопровождение проектов.
-
01
-
ГОРНОДОБЫВАЮЩАЯ И МЕТАЛЛУРГИЧЕСКАЯ ДЕЯТЕЛЬНОСТЬ
-
01
Разработка проектно-сметной документации; на строительство объектов горнорудного производства;
-
02
Адаптация проектов и технологических процессов в горно-металлургической сфере иностранных проектов и проектных решений по Казахстанских норм и требований;
-
03
Проектирование автомобильных, железных дорог;
-
04
Разработка экологических проектов;
-
05
Промышленная безопасность;
-
06
Подготовка тендерной документации;
-
07
Оценка и анализ объектов по определению стоимости инжиниринга и проектирования;
-
08
ВІМ проектирование,
-
09
Комплексное проведение авторского надзора;
-
10
Разработка проектов сопутствующих инфраструктурных объектов для горнодобывающих, перерабатывающих и металлургических производств;
-
11
Проведение инженерно-изыскательских работ.
-
01
-
Что мы предлагаем:
Работа в Казахстанской компании
Зарплата:
3-5 долларов США в час.
Заработная плата будет складываться – устанавливается задача в которой четко указывается сколько часов на нее приходится из расчета 8-ми часового рабочего дня, в случае выполнения задачи досрочно оплата будет произведена по факту выполнения работы.
Расположение:
Казахстан. г. Костанай
Основные обязанности:
o Архитектурные решения;
o Увязка с инженерными разделами.
Требования:
- Высшее образование по специальности «Архитектура»;
- Опыт работы не менее 10 лет на промышленных объектах;
- Знание технического английского языка обязательно;
- Знание Archicad, AutoCAD, Revit;
- Опыт работы в Bim обязателен;
- Наличие сертификатов повышения квалификации и прохождения специальных курсов обязательно.


комментарии (0)
Оставить комментарий